文章目录
刚来澳洲,钱包里的澳洲银行卡很快就会碰到几个看不懂的场面:收银台贴着“No Amex”,餐厅小票上多了一行“Card surcharge 1.5%”,刷卡机屏幕让你在CHQ、SAV、CR里选一个。Visa、Mastercard、eftpos、Amex到底有什么区别?借记卡(Debit)和信用卡(Credit)又是怎么回事?这篇从“卡组织”和“卡种类”这两个最容易混在一起的概念讲起,再说清楚Amex为什么常被拒、刷卡附加费现在还收不收、结账时该按哪个键。
说明:本文费率和政策信息截至2026年10月。刷卡附加费在2026年10月1日刚刚取消,网上很多中文文章还是旧规则,以文中链接的官方信息为准。还没开户的,可以先看澳洲银行卡怎么办。
先分清两件事:卡组织和卡种类
很多人把“Visa卡”“信用卡”“借记卡”当成同一类东西,其实这是两个维度:
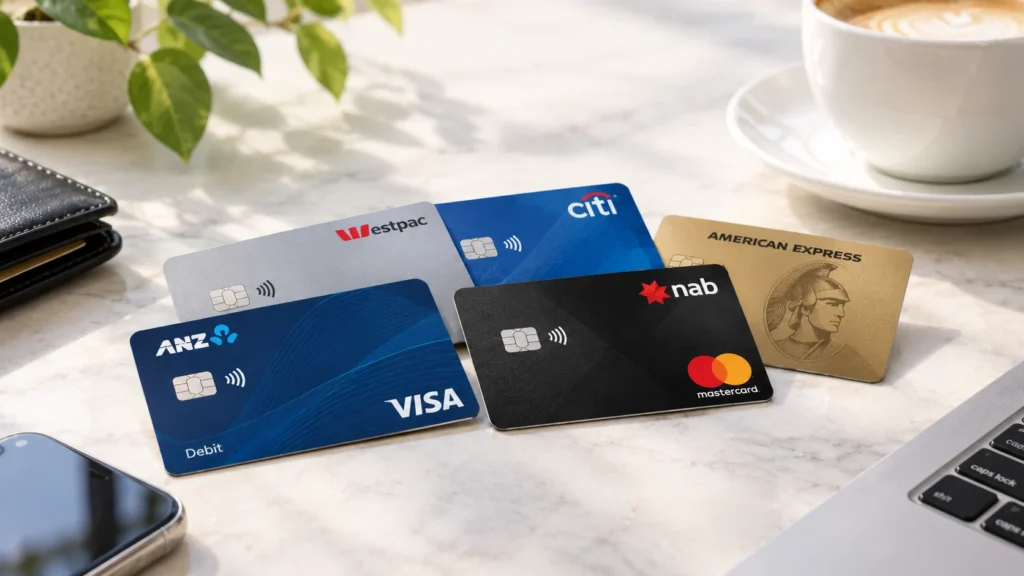
- 卡组织(支付网络):卡面角落那个标志——Visa(国内也叫维萨)、Mastercard(国内叫万事达卡)、eftpos、American Express(国内叫美国运通,简称Amex)、银联(UnionPay)。它决定这笔钱走哪条网络结算,也决定了哪些商家能收这张卡。
- 卡种类:借记卡(Debit)、信用卡(Credit)、预付卡(Prepaid)。它决定花的是谁的钱——自己账户里的钱、银行先借给你的钱,还是提前充进去的钱。
两者可以任意组合:同样印着Visa标志,可能是借记卡(Visa Debit),也可能是信用卡。所以问“Visa和信用卡有什么区别”,其实是在问两个不同层面的问题。
借记卡(Debit card)是什么
借记卡就是直接从你自己银行账户里扣钱的卡,刷多少扣多少,账户里没钱就刷不了,不能透支——跟国内的储蓄卡、借记卡是同一个概念。
- 开户拿到的第一张卡基本都是它:在澳洲银行开日常账户(everyday account),银行寄来的卡默认就是借记卡,卡面通常印着“Debit”字样,按卡组织不同叫Visa Debit或Debit Mastercard。
- 很多借记卡是“双网络”的:同一张卡上同时有Visa/Mastercard和eftpos两个标志,刷卡时可以走任意一个网络(具体看下面CHQ、SAV、CR怎么选一节),扣的都是同一个账户里的钱。
- 网购、出国也能用:因为带Visa/Mastercard网络,借记卡在网上购物、海外刷卡都没问题,不需要信用卡也能完成大部分日常消费。
- 没有利息、没有账单:不存在“还款”这回事,适合刚来澳洲、还没建立信用记录的人当主力卡。
信用卡(Credit card)是什么
信用卡是先花银行的钱,之后按账单还。每张卡有一个信用额度,账单出来后在免息期内全额还清就不收利息;只还一部分或者逾期,剩下的钱会按年利率计息,还会影响个人信用记录。
- 申请有门槛:银行会看收入、开支、签证类型和在澳洲的信用记录,临时签证、刚落地没有收入记录的人不一定批得下来,具体条件以各银行官网为准。
- 常见用途:酒店押金、租车押金这类预授权更方便;有些卡带积分、旅行保险等权益,但通常要交年费。
- 注意利息和费用:澳洲信用卡利率普遍不低,取现(cash advance)当天就开始计息。官方的信用卡使用说明可以看政府理财网站Moneysmart。
预付卡(Prepaid card)
预付卡是先充值、再消费,花完为止,不连银行账户也不透支。常见的是商场礼品卡(gift card)和一些旅行用的多币种卡。偶尔用用可以,但有的会收开卡费、充值费,礼品卡还有有效期,日常主力卡还是借记卡更省事。
一张表看懂:卡组织 × 卡种类
| 卡组织 | 借记卡 | 信用卡 | 预付卡 |
|---|---|---|---|
| Visa | 有(Visa Debit),澳洲最常见 | 有 | 有 |
| Mastercard | 有(Debit Mastercard),澳洲最常见 | 有 | 有 |
| eftpos | 有,只做借记,通常和Visa/Mastercard印在同一张卡上 | 没有 | 少量 |
| American Express(Amex) | 澳洲基本没有 | 有(另有不设额度上限、每期要全额还清的签账卡Charge card) | 少见 |
| 银联(UnionPay) | 国内发行为主 | 国内发行为主 | — |
澳洲常见的几种卡
Visa
Visa在国内也叫“维萨”,不过大多数人直接叫Visa。它是全球最大的卡组织之一,在澳洲几乎所有能刷卡的地方都收,超市、餐厅、网购、公共交通直刷都没问题。澳洲各大银行的借记卡和信用卡大量用Visa网络。Visa本身不发卡,卡是银行发的,Visa只负责网络和结算。
Mastercard
Mastercard就是国内说的万事达卡,跟Visa同一类:同样是银行发卡、Mastercard提供网络,在澳洲的接受程度跟Visa基本一样。对普通消费者来说,Visa和Mastercard在澳洲日常使用上几乎没有区别,哪家银行发什么就用什么,不用纠结。
eftpos:澳洲本地的借记网络
eftpos是澳洲自己的借记卡网络,只在澳洲国内用,只做借记、不做信用卡。很多人没注意到自己有eftpos卡,因为它通常跟Visa或Mastercard印在同一张借记卡上——卡面上有个“eftpos”小标志的就是。对商家来说,走eftpos网络的成本往往比走Visa/Mastercard低,所以澳洲有一套“最低成本路由”机制,下面CHQ、SAV、CR一节会讲到。
American Express(Amex)
American Express在国内叫美国运通,在澳洲大家习惯简称Amex,跟Visa/Mastercard最大的不同是:它自己发卡、自己做网络、自己跟商家签约。在澳洲Amex几乎只有信用卡和签账卡,主打积分、机场贵宾室、旅行保险这些权益,很多积分玩家喜欢用。问题是不少商家不收,原因放在下一节单独讲。
银联和其他卡(UnionPay、JCB、Diners)
- 银联(UnionPay):澳洲一部分大商场、免税店、华人商家和面向中国游客的商户收,但普及程度远不如Visa/Mastercard,各州公共交通直刷基本都不支持银联。国内带来的“银联+Visa”双标卡,在澳洲尽量走Visa通道。
- JCB、Diners Club(大来卡):在澳洲接受度很低,日常生活中基本碰不到,不建议当作在澳洲的主力卡。
Amex到底是什么,为什么很多地方不收
Amex跟Visa/Mastercard的模式不一样
Visa和Mastercard是“四方模式”:持卡人、发卡银行、商家、商家的收单机构,Visa/Mastercard在中间提供网络。Amex是“三方模式”(也叫闭环):发卡、网络、跟商家签约都是Amex自己。这带来两个结果:
- Amex自己定商家手续费,不受澳洲储备银行(RBA)对Visa/Mastercard那套交换费(interchange fee)上限的直接约束。
- 澳洲银行基本不再发Amex卡:2017年RBA开始限制信用卡交换费后,澳洲四大行发行的Amex联名卡在2017–2018年间陆续停发,现在澳洲市面上的Amex卡主要由Amex自己直接发行。
商家为什么不愿意收
核心原因就一个:收Amex的成本比收Visa/Mastercard高。按RBA公布的2025年3月季度数据,商家在店里当面收一笔国内发行的卡,平均成本是:信用卡Amex约1.35%,Visa和Mastercard约0.86%;借记卡更低,eftpos约0.42%、Visa约0.49%、Mastercard约0.56%。对利润薄的小店、咖啡馆来说,同样是信用卡,收Amex每一单要多付约0.5个百分点,就是实打实的钱。
再加上2026年10月1日起,RBA进一步下调了Visa、Mastercard、eftpos的国内刷卡交换费上限,而Amex不在这次监管范围内,两者的成本差距可能还会拉大。所以你会看到“Visa/Mastercard都收,就是不收Amex”这种情况——商家不是针对你,是算过账的。Amex的高积分、高权益,本质上也是靠这部分更高的商家手续费撑起来的。
哪些地方常常不收Amex
- 小商家:咖啡馆、小餐馆、华人小店、市场摊位,经常写着“No Amex”或者只收eftpos/Visa/Mastercard。
- 部分公共交通直刷:墨尔本(维州)tap and go、东南昆州Translink(2025年12月15日起)、珀斯Transperth和堪培拉MyWay+直刷银行卡都不支持Amex,悉尼和阿德莱德支持,各州情况见澳洲公共交通怎么坐。
- 一些政府/公共服务缴费:不同机构不一样,付款前看一眼页面上列出的卡种。
大型连锁超市、百货、航空公司、酒店一般都收Amex。如果主力卡是Amex,钱包里最好再备一张Visa或Mastercard借记卡,碰到不收的地方不至于付不了钱。
刷卡附加费(Surcharge)是什么,现在还收吗
以前的规则和常见费率
刷卡附加费(card surcharge)是商家把收卡的手续费转嫁给顾客,在账单上另外加收的一笔钱。2026年10月1日之前,澳洲法律允许商家收,但不能超过商家接受这种卡的实际成本,由澳洲竞争与消费者委员会(ACCC)负责查处“过度收费”。
按RBA的数据,商家收卡的平均成本大概是借记卡0.5%、信用卡1%左右,Amex更高一些(见上一节)。但实际情况是,很多商家对所有卡一刀切收同一个比例(常见1%–1.5%,有的更高),不管你刷的是成本很低的借记卡还是Amex——这也是RBA在2026年3月的结论文件里决定取消附加费的原因之一。
2026年10月1日起取消
- eftpos、Visa、Mastercard:RBA支付系统委员会2026年3月31日正式决定,从2026年10月1日起取消这三个网络的借记卡、预付卡和信用卡刷卡附加费。
- Amex:Amex不归RBA这套规定直接管,但按ACCC的说明,Amex也决定从2026年10月1日起同步取消刷卡附加费。
- 改个名字也不行:ACCC明确提醒,商家把刷卡附加费换个说法,叫成“手续费”“服务费”“admin fee”,可能构成误导性行为。
也就是说,从2026年10月1日起,在澳洲正常刷Visa、Mastercard、eftpos、Amex,都不应该再因为“刷卡”被加收任何费用。商家的手续费成本只能算进标价里。
哪些费用不受影响
- 周末、公众假期附加费:很多餐厅、咖啡馆周日或公众假期加收10%–15%,这是因为员工法定薪资更高,跟付款方式无关,不在取消范围内,用现金付一样要收。
- 跟刷卡无关的费用:订座费、送餐费、预订服务费这类,只要不是因为你“用卡付款”才收的,都不受这次新规影响。
被违规加收怎么办
2026年10月1日之后还在小票上看到“card surcharge”,可以这样处理:
- 先当场问清楚:这笔费用是什么?如果店员说就是刷卡手续费,可以直接指出现在已经不允许收。
- 保留小票、拍照:小票上的费用名称和金额是最直接的证据。
- 向ACCC或州消费者保护机构反映:刷卡附加费禁令本身主要靠卡组织和支付服务商通过商户合同执行,但如果商家用误导性的说法收费,属于ACCC和各州消费者事务机构(如维州的Consumer Affairs Victoria)管的范围。
结账时刷卡机上的CHQ、SAV、CR怎么选
插卡(不是拍卡)时,刷卡机经常会让你选账户类型:
| 按键 | 意思 | 走哪个网络 | 适合什么卡 |
|---|---|---|---|
| CHQ(Cheque) | 支票/日常账户 | eftpos | 双网络借记卡 |
| SAV(Savings) | 储蓄账户 | eftpos | 双网络借记卡 |
| CR(Credit) | 信用 | Visa / Mastercard | 信用卡;借记卡按这个也能付,但走的是Visa/Mastercard网络 |
- 拿借记卡:按CHQ或SAV都行,扣的都是同一个账户的钱(大部分人的卡只连一个账户,两个键效果一样),走eftpos网络。按CR也能付,只是改走Visa/Mastercard网络,钱还是从你自己的账户里扣,不会变成信用卡消费。
- 拿信用卡:按CR。
- 拍卡(tap)时不用选:拍卡或用手机支付时一般不会让你选,走哪个网络由系统决定。很多商家开通了RBA推动的最低成本路由(least-cost routing),双网络借记卡拍卡时会自动走更便宜的那条网络,对你来说扣款金额完全一样。
常见问题(FAQs)
国内的银联卡、Visa卡、万事达卡在澳洲能刷吗?
国内办的Visa卡、万事达卡(Mastercard)一般能刷,纯银联卡能用的地方有限。
- Visa/万事达卡:澳洲大部分地方都能刷,卡面有非接触标志(四条弧线)的还能拍卡。出发前确认已经开通境外交易,注意国内银行通常会收货币转换费或境外交易费。
- 银联卡:只有部分大商场、免税店、华人商家能刷,公共交通直刷基本不支持。“银联+Visa”双标卡尽量让商家走Visa通道。
- 长期在澳洲生活:还是尽快办一张澳洲本地借记卡,没有境外手续费,也能用eftpos网络,开户方法见澳洲银行卡怎么办。
刚来澳洲先办借记卡还是信用卡?
先办借记卡。开户时银行就会给借记卡,日常消费、网购、拍卡、公共交通直刷都够用,没有利息也没有还款压力。
- 信用卡可以等稳定下来再考虑:有了稳定收入和在澳洲的银行流水,申请更容易批;临时签证或刚落地没收入的,不一定批得下来。
- 真正需要信用卡的场景不多:主要是租车、部分酒店押金这类预授权,很多也接受借记卡,提前问清楚就行。
2026年10月以后还被收刷卡附加费,正常吗?
不正常。从2026年10月1日起,用eftpos、Visa、Mastercard付款不能再收刷卡附加费,Amex也同步取消(见上面2026年10月1日起取消一节)。
欧爸的几个提醒
- 钱包里至少备两种卡组织:最常见的组合是一张Visa或Mastercard借记卡,加一张别的网络的卡。主力卡是Amex的,一定要再备一张Visa/Mastercard,小店和部分城市的公交都不收Amex。
- 看小票上的费用名称:2026年10月1日之后,“card surcharge”不应该再出现;周日、公众假期的附加费是另一回事,别搞混。
- 借记卡按CR也没关系:钱还是从自己账户扣,不会变成欠款,不用担心按错键。
- 信用卡按时全额还:免息期内还清不收利息,只还最低还款额会产生高额利息,还会影响以后贷款、租房时的信用记录。
- 政策还在变:境外发行卡的交换费上限2027年4月1日起才实施,RBA也表示会继续评估零售支付领域其他方面是否需要监管,后续变化以RBA官网公告为准。
参考资料
- Reserve Bank of Australia(RBA) — 刷卡附加费取消、交换费上限下调的正式决定(2026年3月31日)
- RBA Retail Payments统计 — 商家收卡平均成本(Amex/Visa/Mastercard)
- RBA:Least-cost Routing — 双网络借记卡最低成本路由说明
- ACCC:Card surcharges — 刷卡附加费规定、Amex同步取消、改名收费的误导性提醒
- Moneysmart — 澳洲政府信用卡使用说明